
மியூச்சுவல் ஃபண்ட் என்றால் என்ன: தொடக்கர்களுக்கான எளிய வழிகாட்டி
முக்கிய அம்சங்கள்
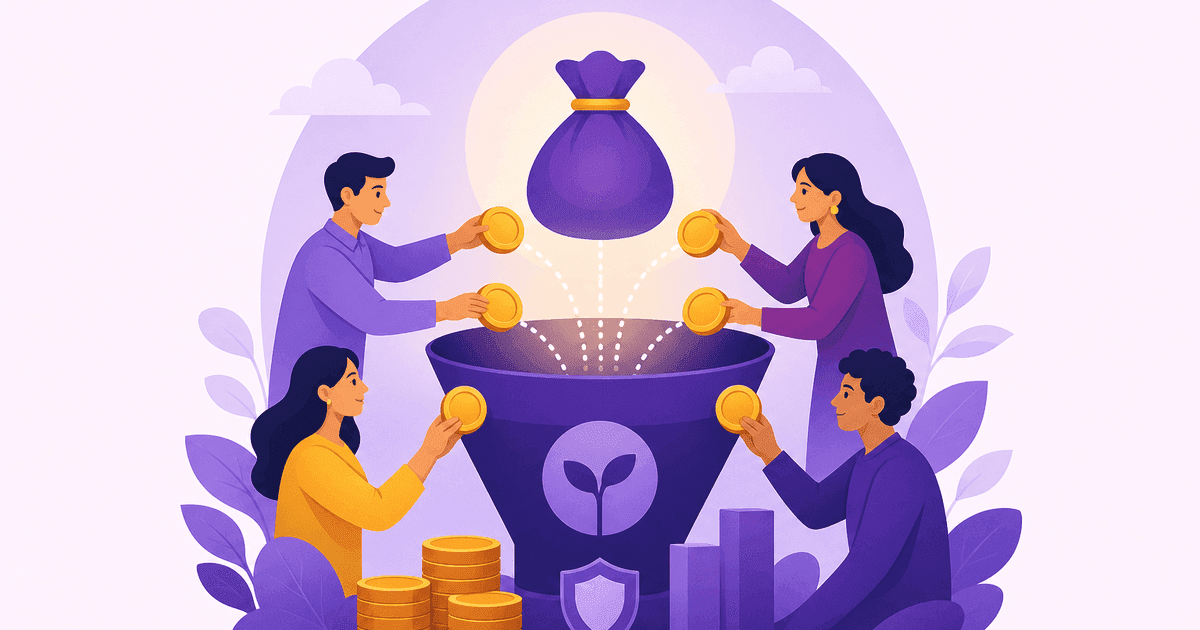
- மியூச்சுவல் ஃபண்ட் என்பது பலரின் பணத்தை ஒன்றாகச் சேர்த்து, தொழில்முறை முறையில் முதலீடு செய்யும் அமைப்பு.
- இதில் AMC, ஃபண்ட் மேனேஜர், NAV, யூனிட்கள், மற்றும் அடிப்படை சொத்துகள் ஆகியவை இணைந்து செயல்படுகின்றன.
- நேரடியாக பங்குகள் வாங்குவதைவிட, முதலீட்டை பரவலாக்கவும் நிர்வகிக்கவும் இது உதவுகிறது.
- ஈக்விட்டி, டெப்ட், ஹைபிரிட், இன்டெக்ஸ், லிக்விட் போன்ற வகைகள் உள்ளன.
- வருமானம் உறுதி செய்யப்படாது; சந்தை ஆபத்து, செலவு விகிதம், மற்றும் வருமான மாறுபாடு இருக்கும்.
மியூச்சுவல் ஃபண்ட் என்றால் என்ன?
மியூச்சுவல் ஃபண்ட் என்றால் என்ன என்ற கேள்விக்கு எளிய பதில்: இது பல முதலீட்டாளர்களிடம் இருந்து பணத்தை சேகரித்து, அதை ஒரே திட்டத்தின் கீழ் முதலீடு செய்யும் நிதி அமைப்பு. உங்கள் பணம் தனியாக நிற்காது; அது மற்ற முதலீட்டாளர்களின் பணத்துடன் சேர்ந்து ஒரு பெரிய தொகையாக மாறும்.
இந்த தொகையை தொழில்முறை நிதி மேலாளர் நிர்வகிக்கிறார். பொதுவாக, நம் எல்லோருக்கும் தனித்தனியாக ஆய்வு செய்து பங்குகள், கடன் பத்திரங்கள், அல்லது பண சந்தை கருவிகளைத் தேர்ந்தெடுப்பது சுலபமல்ல; அதற்கான பதிலாக மியூச்சுவல் ஃபண்ட் ஒரு கட்டமைக்கப்பட்ட வழியை தருகிறது.
மியூச்சுவல் ஃபண்ட் எப்படி இயங்குகிறது?
ஒரு அசெட் மேனேஜ்மென்ட் கம்பெனி, அதாவது AMC, ஒரு திட்டத்தை அமைத்து முதலீட்டாளர்களிடம் பணத்தை திரட்டுகிறது. அந்த பணம் திட்டத்தின் முதலீட்டு நோக்கத்துக்கு ஏற்ப பல சொத்துகளில் முதலீடு செய்யப்படுகிறது.
யூனிட்கள், NAV, மற்றும் போர்ட்ஃபோலியோ
நீங்கள் பணம் செலுத்தும்போது, உங்களுக்கு யூனிட்கள் கிடைக்கும். அந்த யூனிட்களின் மதிப்பு NAV மூலம் கணக்கிடப்படுகிறது; அதாவது திட்டத்தின் மொத்த சொத்து மதிப்பை யூனிட்களின் எண்ணிக்கையால் பகிர்ந்து கணக்கிடும் மதிப்பு.
இந்த அமைப்பில் வரும் வருமானம் மற்றும் மூலதன லாபங்கள் முதலீட்டாளர்களுக்கு விகிதாசாரமாகப் பகிரப்படும்; ஆனால் அதில் செலவுகள் மற்றும் கட்டணங்கள் கழிக்கப்படும். இதனால், ஒரு மியூச்சுவல் ஃபண்டின் மதிப்பு தினசரி மாறக்கூடும்.
ஏன் மியூச்சுவல் ஃபண்டுகள் உள்ளன, யாருக்கு பொருத்தம்?
முதலீட்டை நேரடியாக பங்குகளில் செய்வது ஒரே நிறுவனத்தின்மீது அதிக நம்பிக்கையை வைக்கலாம். மியூச்சுவல் ஃபண்ட் அந்த ஆபத்தை பல சொத்துகளுக்குப் பரவலாக்க உதவுகிறது; இதுவே பலருக்கு முக்கியமான காரணம்.
இது குறிப்பாக கீழ்க்கண்டவர்களுக்கு பொருத்தமாக இருக்கலாம்:
- நேரம் குறைவாக உள்ளவர்கள்.
- சந்தையைத் தொடர்ந்து கண்காணிக்க முடியாதவர்கள்.
- ஒரே பங்கில் அதிக ஆபத்து எடுக்க விரும்பாதவர்கள்.
- ஒழுங்கான, திட்டமிட்ட முறையில் முதலீடு செய்ய விரும்புபவர்கள்.
நேரடியாக பங்குகள் வாங்குவது என்றால், நீங்கள் நிறுவனத்தைத் தேர்வு செய்து முடிவெடுக்க வேண்டும். FD-வில் வட்டி அமைப்பு மற்றும் கணக்கீடு வித்தியாசமாக இருக்கும்; மியூச்சுவல் ஃபண்ட் அதைவிட சந்தை சார்ந்தது, ஆனால் தொழில்முறை மேலாண்மை என்ற அம்சம் உள்ளது.
மியூச்சுவல் ஃபண்ட் என்னென்ன வகைகளில் இருக்கும்?
அடிப்படையில், மியூச்சுவல் ஃபண்ட்கள் பலப் பெரிய பிரிவுகளாகப் பார்க்கப்படுகின்றன.
- ஈக்விட்டி ஃபண்ட்: பெரும்பாலும் பங்குகளில் முதலீடு செய்யும்.
- டெப்ட் ஃபண்ட்: கடன் கருவிகள், பத்திரங்கள் போன்றவற்றில் கவனம் செலுத்தும்.
- ஹைபிரிட் ஃபண்ட்: ஈக்விட்டி மற்றும் டெப்ட் கலவை கொண்டிருக்கும்.
- இன்டெக்ஸ் ஃபண்ட்: ஒரு குறியீட்டை பின்பற்றும் பாசிவ் அமைப்பு.
- லிக்விட் ஃபண்ட்: குறுகிய கால பணப்பாய்ச்சலுக்கு பயன்படும் வகை.
இந்த வகைகள் ஒன்றுக்கொன்று மாற்று அல்ல; உங்கள் இலக்கு, ஆபத்து சகிப்புத்தன்மை, மற்றும் முதலீட்டு கால அளவைப் பொறுத்து தேர்வு செய்ய வேண்டும்.
மியூச்சுவல் ஃபண்ட்களின் நன்மைகள்
முதலீட்டாளர்கள் இந்த வழியைத் தேர்வு செய்வதற்கான முக்கிய காரணங்கள் சில உள்ளன.
- பன்முகப்படுத்தல்: பல சொத்துகளுக்கு பணம் பரவுவதால் ஒரே முதலீட்டின் தாக்கம் குறையலாம்.
- தொழில்முறை மேலாண்மை: முடிவுகள் அனுபவமுள்ள நிதி மேலாளர் மூலம் எடுக்கப்படுகின்றன.
- வசதி: சிறு தொகையிலிருந்தும் தொடங்க முடியும்; நிர்வகிப்பதும் எளிது.
- நெகிழ்வு: பல நோக்கங்களுக்கு ஏற்ற திட்டங்கள் கிடைக்கும்.
PaisaSmart internal rating system-ல், இந்த தலைப்புடன் தொடர்புடைய 7 நிதிகளில் 6 நிதிகள் 4 அல்லது 5 நட்சத்திர மதிப்பீடு பெற்றுள்ளன (October 2026). இது திட்டங்களை ஒப்பிடும்போது தர மதிப்பீடு ஒரு பயனுள்ள தொடக்கச் சுட்டிகாட்டி என்பதை மட்டும் காட்டுகிறது.
கவனிக்க வேண்டிய வரம்புகள் மற்றும் ஆபத்துகள்
மியூச்சுவல் ஃபண்ட் பாதுகாப்பானது என்று மட்டும் நினைப்பது தவறு. இது சந்தை சார்ந்த முதலீடு; ஆகவே மதிப்பு மேலே செல்லவும் கீழே வரவும் முடியும்.
மேலும், செலவு விகிதம் போன்ற கட்டணங்கள் உங்கள் வருமானத்தை பாதிக்கலாம். கடந்த கால வருமானம் நல்லதாக இருந்தாலும், அது எதிர்காலத்திற்கு உறுதியாகாது; அதனால் அதிக லாபம் கிடைக்கும் என்ற உறுதியை வைத்து முடிவு செய்யக் கூடாது.
யாருக்கு முதலீடு செய்யலாம், யாருக்கு அவசியமாக இருக்காது?
நீங்கள் நீண்டகால இலக்குகள் வைத்திருந்தால், ஆபத்தைப் புரிந்துகொண்டு முதலீடு செய்யத் தயாராக இருந்தால், மியூச்சுவல் ஃபண்ட் ஒரு பொருத்தமான கருவியாக இருக்கலாம். குறிப்பாக ஒழுங்கான சேமிப்பு பழக்கம் உள்ளவர்களுக்கு இது பயனளிக்கலாம்.
ஆனால் மிகக் குறுகிய காலத்திலேயே உறுதியான வருமானம் வேண்டும் என்ற எதிர்பார்ப்பு இருந்தால், இந்தப் பொருள் பொருத்தமாக இருக்காது. அதேபோல், சந்தை ஏற்ற இறக்கத்தைக் கண்டு பதட்டமடையும் முதலீட்டாளர்கள் முதலில் ஆபத்தைப் புரிந்துகொள்வது அவசியம்.
பொதுவான தவறான புரிதல்கள்
பலர் நினைப்பது போல மியூச்சுவல் ஃபண்ட்கள் ஆபத்து இல்லாதவை அல்ல. அவை தொழில்முறை முறையில் நிர்வகிக்கப்படுகின்றன என்பதால் மட்டுமே ஆபத்து நீங்கிவிடாது.
மற்றொரு தவறு சந்தை நேரத்தைத் துல்லியமாக கணித்து வாங்க வேண்டும் என்ற எண்ணம். அப்படி செய்வதைவிட, உங்கள் இலக்குகள், கால அளவு, மற்றும் ஆபத்து சகிப்புத்தன்மைக்கு ஏற்ற திட்டத்தைத் தேர்வு செய்வதே முக்கியம்.
உங்களுக்கு இது சரியா என்பதை எப்படி தீர்மானிப்பது?
முதலில் உங்கள் இலக்கு என்ன என்பதை எழுதிக் கொள்ளுங்கள்: அவசர நிதியா, நீண்டகால வளமா, அல்லது குறிப்பிட்ட திட்டமா? அதன் பின் நீங்கள் எவ்வளவு ஆபத்தை ஏற்க முடியும், எவ்வளவு காலம் பணத்தை விட முடியும் என்பதைக் கணிக்கவும்.
அடுத்து, திட்டத்தின் முதலீட்டு நோக்கம், பங்கீட்டு அமைப்பு, செலவுகள், மற்றும் மேலாண்மை அணுகுமுறை ஆகியவற்றைப் பாருங்கள். இந்த அடிப்படைச் சோதனைகள் முடிந்த பிறகுதான் முதலீடு செய்வது புத்திசாலித்தனம்.
மியூச்சுவல் ஃபண்ட் என்பது பங்கு அல்லது FD-க்கு பதிலாக யோசிக்க வேண்டிய இன்னொரு விருப்பமல்ல; அது உங்கள் நிதி இலக்குகளுக்கான ஒரு கருவி. சரியான கருவியைத் தேர்வு செய்வதற்கு முன், உங்கள் நோக்கம் தெளிவாக இருக்க வேண்டும்.
இந்தக் கட்டுரையில் குறிப்பிடப்பட்ட நிதிகள்
| நிதி | வகை | மதிப்பீடு |
|---|---|---|
| Aditya Birla Sun Life Corporate Bond Fund | Debt: Corporate Bond | 5 |
| HDFC Corporate Bond Fund | Debt: Corporate Bond | 5 |
| ICICI Prudential Corporate Bond Fund | Debt: Corporate Bond | 5 |
| ICICI Prudential Liquid Fund | Debt: Liquid | 4 |
| Kotak Corporate Bond Fund | Debt: Corporate Bond | 4 |
| Nippon India Corporate Bond Fund | Debt: Corporate Bond | 4 |
| TRUSTMF Corporate Bond Fund | Debt: Corporate Bond | 2 |
நிதி தரவு இந்த தேதி வரை 27 அக்., 2026 · PaisaSmart மதிப்பீடுகள்: October 2026
அடிக்கடி கேட்கப்படும் கேள்விகள்
மியூச்சுவல் ஃபண்ட் என்பதன் பொருள் என்ன?
பல முதலீட்டாளர்களின் பணத்தை ஒன்றாகச் சேர்த்து, நிபுணர் மேலாண்மையில் பல சொத்துகளில் முதலீடு செய்வதுதான் மியூச்சுவல் ஃபண்ட் என்பதன் பொருள்.
மியூச்சுவல் ஃபண்ட் மற்றும் நேரடி பங்குத்தொகுப்பு முதலீடு ஒன்றா?
இல்லை. நேரடி பங்கு முதலீட்டில் நீங்கள் நிறுவனங்களைத் தனியாகத் தேர்வு செய்கிறீர்கள்; மியூச்சுவல் ஃபண்டில் அந்த முடிவுகளை ஃபண்ட் மேனேஜர் உங்கள் சார்பில் எடுக்கிறார்.
மியூச்சுவல் ஃபண்டில் உறுதியான வருமானம் கிடைக்குமா?
இல்லை. இது சந்தை சார்ந்த முதலீடு என்பதால் வருமானம் உறுதி செய்யப்படாது; மதிப்பு உயரவும் குறையவும் முடியும்.
மியூச்சுவல் ஃபண்ட் மீனிங் இன் தமிழ் என்ன?
தமிழில் அதன் பொருள், பலரின் பணத்தை ஒன்றாகச் சேர்த்து தொழில்முறையாக நிர்வகிக்கும் முதலீட்டு திட்டம்.
தொடக்க முதலீட்டாளர்களுக்கு மியூச்சுவல் ஃபண்ட் பொருத்தமா?
நீண்டகால இலக்கு, ஆபத்து புரிதல், மற்றும் ஒழுங்கான முதலீட்டு பழக்கம் இருந்தால் தொடக்கர்களுக்கும் இது பொருத்தமாக இருக்கலாம்.
ஆதாரங்கள் மற்றும் முறை
- National Institute of Securities Markets (NISM)
- PaisaSmart mutual fund knowledge base
- Value Research — 2026-10-27
- PaisaSmart internal rating system — October 2026
நாங்கள் நிதிகளை எவ்வாறு மதிப்பிடுகிறோம்
மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாகப் படிக்கவும். இந்தக் கட்டுரை தகவலுக்கு மட்டுமே, முதலீட்டு ஆலோசனை அல்ல.