
મ્યુચ્યુઅલ ફંડ શું છે અને તે કેવી રીતે કામ કરે છે?
મુખ્ય મુદ્દા
- મ્યુચ્યુઅલ ફંડ એટલે ઘણા રોકાણકારોના પૈસા ભેગા કરીને વિવિધ securitiesમાં રોકાણ કરાવતો ફંડ.
- AMC અને fund manager તમારી તરફથી રોકાણના નિર્ણયો લે છે, અને તમારી માલિકી units દ્વારા દર્શાય છે.
- NAV એટલે દરેક unitની દિવસાંતરની કિંમત; એ ફંડની મૂલ્ય ગણતરીમાં મદદ કરે છે.
- Equity, debt, hybrid, index અને liquid જેવા મુખ્ય પ્રકારો અલગ લક્ષ્યો માટે બનાવવામાં આવે છે.
- ફાયદા છે diversification, professional management અને convenience; પણ returnsની કોઈ ગેરંટી નથી.
મ્યુચ્યુઅલ ફંડ એટલે શું?
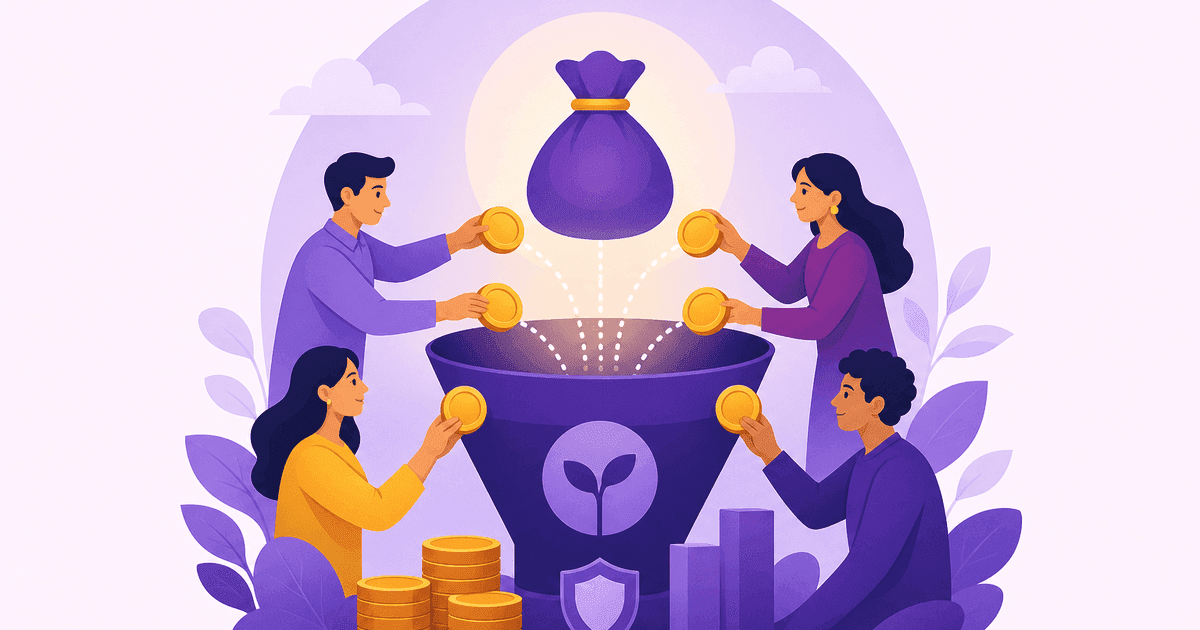
મ્યુચ્યુઅલ ફંડ એ એવું રોકાણ સાધન છે જેમાં ઘણા રોકાણકારોનો પૈસો એકત્ર કરીને professional fund manager તેના વતી રોકે છે. સરળ ભાષામાં કહીએ તો, તમે એકલા શેર કે બોન્ડ પસંદ કરવાની જગ્યાએ એક સંયુક્ત પોર્ટફોલિયોમાં ભાગ લેશો.
આ પોર્ટફોલિયો equities, bonds, money market instruments અને અન્ય securitiesમાં રોકાણ કરી શકે છે, તે ફંડના હેતુ પર આધાર રાખે છે. તેથી “મ્યુચ્યુઅલ ફંડ એટલે શું”નો સીધો જવાબ એ છે કે તે pooled investment vehicle છે.
મ્યુચ્યુઅલ ફંડ ખરેખર કેવી રીતે કામ કરે છે?
મ્યુચ્યુઅલ ફંડ સામાન્ય રીતે એક trust અને Asset Management Company (AMC)ના માળખામાં ચાલે છે. AMC fund managerને નિયુક્ત કરે છે, જે schemeના objective પ્રમાણે રોકાણ કરે છે.
પ્રક્રિયા આમ સમજાય છે:
- રોકાણકારો પૈસા મૂકે છે અને બદલામાં units મેળવે છે.
- Fund manager એ pooled moneyથી યોગ્ય securities ખરીદે છે.
- ફંડના holdingsનું બજારમૂલ્ય અને liabilities આધારે NAV ગણાય છે.
- રોકાણકારની holding unitsના આધારે દર્શાવાય છે, શેરોની સીધી માલિકી તરીકે નહીં.
આ મોડેલનો મોટો ફાયદો એ છે કે નાનો રોકાણકાર પણ વૈવિધ્યસભર પોર્ટફોલિયોનો લાભ લઈ શકે છે.
સીધા stocks ખરીદવા સાથે તફાવત
જો તમે સીધા stocks ખરીદો, તો તમે એક કંપનીમાં માલિકી હિસ્સો લો છો અને નિર્ણય પણ તમારે જ લેવા પડે છે. મ્યુચ્યુઅલ ફંડમાં તમે ownershipનો સીધો હિસ્સો નહીં, પરંતુ schemeના units મારફતે diversified basketમાં ભાગ લો છો.
FD સાથે પણ તફાવત છે. FD સામાન્ય રીતે fixed return structure આપે છે, જ્યારે મ્યુચ્યુઅલ ફંડમાં returns બજાર અને underlying securities પર આધાર રાખે છે.
મ્યુચ્યુઅલ ફંડ કેમ જરૂરી થયા અને કોના માટે છે?
ઘણા લોકો પાસે સમય, બજારજ્ઞાન અથવા વિવિધ securitiesનું યોગ્ય વિશ્લેષણ કરવા માટેની તૈયારી નથી. મ્યુચ્યુઅલ ફંડ આ ખાલી જગ્યાને professional management અને diversification દ્વારા ભરે છે.
તે ખાસ કરીને આ પ્રકારના રોકાણકારો માટે ઉપયોગી થઈ શકે છે:
- જેઓ લાંબા ગાળાના લક્ષ્યો માટે બચત કરે છે
- જેઓ એક સાથે ઘણા securitiesમાં ફેલાયેલું રોકાણ ઇચ્છે છે
- જેઓ પોતાનું portfolio self-manage કરવા માંગતા નથી
- જેઓ નિયમિત અને સરળ રીતે રોકાણ શરૂ કરવા માંગે છે
મુખ્ય પ્રકારો કયા છે?
ઉચ્ચ સ્તરે મ્યુચ્યુઅલ ફંડને કેટલાક મુખ્ય bucketsમાં સમજાય છે:
- Equity funds: મુખ્યત્વે stocksમાં રોકાણ કરે છે
- Debt funds: bonds અને fixed-income instruments તરફ ઝુકાવ ધરાવે છે
- Hybrid funds: equity અને debtનું મિશ્રણ રાખે છે
- Index funds: કોઈ benchmark indexને અનુસરવાનો પ્રયાસ કરે છે
- Liquid funds: ટૂંકા ગાળાના અને relatively liquid instrumentsમાં રોકાણ કરે છે
દરેક પ્રકારનો ઉદ્દેશ અલગ છે. એટલે ફંડ પસંદ કરતી વખતે “કયા પ્રકારનું return” નહીં, પણ “કયા જોખમ અને સમયગાળા માટે” તે બંધબેસે છે કે નહીં, તે જોવું જોઈએ.
મ્યુચ્યુઅલ ફંડના લાભો
મ્યુચ્યુઅલ ફંડના કેટલાક સામાન્ય લાભો છે:
- Diversification: એક જ જગ્યાએ બધું જોખમ કેન્દ્રિત થતું નથી
- Professional management: રોકાણ નિર્ણય નિષ્ણાતો લે છે
- Flexibility: ઘણા schemes અલગ અલગ રોકાણ જરૂરિયાતો માટે ઉપલબ્ધ હોય છે
- Convenience: નાના amountsથી પણ શરૂઆત શક્ય હોય છે
આ જ કારણોસર ઘણા નવા અને અનુભવી બંને પ્રકારના રોકાણકારો માટે તે લોકપ્રિય છે.
કઈ મર્યાદાઓ અને જોખમો સમજવા જોઈએ?
મ્યુચ્યુઅલ ફંડ સારો વિકલ્પ હોઈ શકે છે, પણ તે જોખમમુક્ત નથી. બજાર નીચે જાય તો NAV ઘટી શકે છે, અને returns ઉપર-નીચે થઈ શકે છે.
ધ્યાનમાં રાખવાના મુદ્દા:
- Guaranteed return નથી
- Expense ratio તમારા net returnને અસર કરે છે
- ફંડના objective પ્રમાણે જોખમનું સ્તર બદલાય છે
- Short-term volatility સ્વાભાવિક છે
આથી, “સુરક્ષિત” અને “રિસ્ક-ફ્રી” વચ્ચેનો ફરક સમજવો જરૂરી છે. એક ફંડ ઓછા જોખમનું હોઈ શકે છે, પણ જોખમ શૂન્ય નથી.
કોને invest કરવું જોઈએ અને કોને નહીં?
જો તમારા પાસે goal-based planning, mediumથી લાંબો horizon અને risk tolerance છે, તો મ્યુચ્યુઅલ ફંડ વિચારવા યોગ્ય હોઈ શકે છે. ખાસ કરીને જે લોકો systematic રીતે સંપત્તિ બનાવવી ઇચ્છે છે, તેમના માટે તે યોગ્ય માળખું આપી શકે છે.
બીજી તરફ, જો તમારો horizon બહુ ટૂંકો છે, તમે કોઈ પણ NAV fluctuation સહન નથી કરતા, અથવા તમે દરેક બજાર હલચલ પર panic કરતા હો, તો પહેલા તમારી risk appetite સમજવી વધુ મહત્વપૂર્ણ છે. મ્યુચ્યુઅલ ફંડ તરત પૈસા બમણા કરવાની યોજના નથી.
સામાન્ય ગેરસમજો અને ભૂલો
ઘણી વાર લોકો માને છે કે મ્યુચ્યુઅલ ફંડ હંમેશાં સુરક્ષિત છે અથવા ભૂતકાળના returns ફરી આવશે. બંને વાતો ખોટી રીતે સમજી શકાય છે.
બીજી common ભૂલો:
- બજાર ટાઈમ કરવાનો પ્રયાસ કરવો
- માત્ર past performance જોઈને નિર્ણય લેવો
- Objective અને risk profile વાંચ્યા વગર પસંદગી કરવી
- Expense ratio અને horizon અવગણવો
યાદ રાખો: mutual fundsમાં discipline અને time, short-term speculation કરતાં વધુ મહત્વ ધરાવે છે.
અંતિમ નિર્ણય કેવી રીતે લો?
જો તમે નક્કી કરવા માંગો છો કે મ્યુચ્યુઅલ ફંડ તમારા માટે યોગ્ય છે કે નહીં, તો આ 4 પગલાં અનુસરો:
- તમારું લક્ષ્ય સ્પષ્ટ કરો: wealth creation, income, કે liquidity?
- તમારો સમયગાળો નક્કી કરો: ટૂંકો, મધ્યમ કે લાંબો?
- તમારું જોખમ સહનશીલતા સ્તર સમજો.
- ફંડનો objective, cost અને structure વાંચો.
PaisaSmartની internal rating system મુજબ, આ વિષય સાથે મેળ ખાતા 7 fundsમાંથી 6ને 4 અથવા 5 stars મળ્યા છે, as of October 2026. છતાં, ratings માત્ર શરૂઆતનો સંકેત છે; અંતિમ પસંદગી તમારા લક્ષ્ય અને જોખમ ક્ષમતા પર આધારિત હોવી જોઈએ.
સારાંશ
મ્યુચ્યુઅલ ફંડ beginner-friendly રોકાણ માળખું છે, જ્યાં પૈસા pool થાય છે અને professional management દ્વારા વિવિધ securitiesમાં રોકાણ થાય છે. જો તમે stability, convenience અને diversification શોધો છો, તો તે સમજવા જેવો વિકલ્પ છે. પરંતુ જોખમ, expense અને તમારા goal horizonને અવગણશો નહીં.
આ લેખમાં ઉલ્લેખિત ફંડ
| ફંડ | શ્રેણી | રેટિંગ |
|---|---|---|
| Aditya Birla Sun Life Corporate Bond Fund | Debt: Corporate Bond | 5 |
| HDFC Corporate Bond Fund | Debt: Corporate Bond | 5 |
| ICICI Prudential Corporate Bond Fund | Debt: Corporate Bond | 5 |
| ICICI Prudential Liquid Fund | Debt: Liquid | 4 |
| Kotak Corporate Bond Fund | Debt: Corporate Bond | 4 |
| Nippon India Corporate Bond Fund | Debt: Corporate Bond | 4 |
| TRUSTMF Corporate Bond Fund | Debt: Corporate Bond | 2 |
ફંડ ડેટા આ તારીખ સુધી 27 ઑક્ટો, 2026 · PaisaSmart રેટિંગ: October 2026
વારંવાર પૂછાતા પ્રશ્નો
મ્યુચ્યુઅલ ફંડ શું છે?
મ્યુચ્યુઅલ ફંડ એ ઘણા રોકાણકારોના પૈસા ભેગા કરીને professional fund manager દ્વારા વિવિધ securitiesમાં રોકાણ કરાવતો pooled investment vehicle છે.
મ્યુચ્યુઅલ ફંડ અને stocksમાં શું તફાવત છે?
Stocks ખરીદવાથી તમે કોઈ એક કંપનીમાં સીધો હિસ્સો લો છો, જ્યારે મ્યુચ્યુઅલ ફંડમાં તમે ઘણા securitiesના diversified portfolioમાં units દ્વારા ભાગ લો છો.
NAV શું છે?
NAV એટલે Net Asset Value. તે ફંડના holdingsની કિંમત, liabilities અને outstanding unitsના આધારે ગણાતી unit value છે.
શું મ્યુચ્યુઅલ ફંડમાં ગેરંટીવાળા returns મળે છે?
ના, મ્યુચ્યુઅલ ફંડમાં returnsની કોઈ ગેરંટી નથી. તે બજાર, ફંડના objective અને underlying securities પર આધાર રાખે છે.
કયા લોકો માટે મ્યુચ્યુઅલ ફંડ વધુ યોગ્ય હોઈ શકે?
જેઓ લાંબા ગાળાના લક્ષ્યો માટે બચત કરે છે, diversification ઇચ્છે છે અને professional managementનો લાભ લેવા માગે છે, તેમના માટે તે ઉપયોગી હોઈ શકે છે.
સ્રોત અને પદ્ધતિ
- National Institute of Securities Markets (NISM)
- PaisaSmart mutual fund knowledge base
- Value Research — 2026-10-27
- PaisaSmart internal rating system — October 2026
અમે ફંડને કેવી રીતે રેટ કરીએ છીએ
મ્યુચ્યુઅલ ફંડ રોકાણ બજારના જોખમોને આધીન છે. યોજના સંબંધિત તમામ દસ્તાવેજો ધ્યાનથી વાંચો. આ લેખ ફક્ત માહિતી માટે છે અને રોકાણ સલાહ નથી.